Os combustíveis estão entre os itens com tratamento próprio na Reforma Tributária. O setor terá regime específico de incidência, alíquotas fixadas por unidade de medida e regras particulares de creditamento, com reflexos que alcançam também as empresas que apenas consomem combustíveis em suas atividades.
Nesta edição do nosso informativo, reunimos os pontos centrais: o regime monofásico do IBS e da CBS, as alíquotas já divulgadas, a tributação das bonificações, o Imposto Seletivo e um possível intervalo de sete dias, no início de 2027, sem cobrança de PIS/Cofins e CBS sobre determinados combustíveis.
Regime monofásico: incidência única e cálculo por quantidade
Enquanto a maioria dos produtos será tributada em cada etapa da cadeia, os combustíveis ficam sujeitos a um regime monofásico. O IBS e a CBS incidem uma única vez, em regra na produção ou na importação, sem nova cobrança nas operações seguintes.
O regime está nos arts. 172 a 180 da Lei Complementar nº 214/2025 e abrange, entre outros, gasolina, diesel, etanol, biodiesel, gás liquefeito de petróleo (GLP), querosene de aviação, óleo combustível e gás natural.
Os tributos serão calculados sobre a quantidade comercializada (litros, quilogramas ou outra unidade aplicável), e não sobre o preço da operação. As alíquotas são fixadas por unidade de medida, diferenciadas por produto e uniformes em todo o território nacional.
Créditos de IBS e CBS: o que muda para quem consome combustível
Para distribuidoras e postos, as aquisições destinadas à distribuição, comercialização ou revenda não geram crédito, pois a tributação já ocorreu em etapa anterior.
A principal mudança está nas demais atividades econômicas. Empresas sujeitas ao regime regular do IBS e da CBS poderão aproveitar créditos sobre combustíveis adquiridos para o desenvolvimento de sua atividade, sem necessidade de enquadrá-los como insumo. É o caso do abastecimento de veículos usados em atividades comerciais, no transporte de mercadorias e em deslocamentos entre estabelecimentos da mesma empresa, observadas as regras gerais de creditamento.
Um exemplo: uma empresa comercial que entrega mercadorias com frota própria. Hoje, segundo o entendimento da Receita Federal, ela não pode, em regra, aproveitar créditos de PIS e Cofins sobre esse combustível, porque o conceito de insumo está vinculado à produção de bens destinados à venda e à prestação de serviços (art. 3º, inciso II, das Leis nº 10.637/2002 e nº 10.833/2003). Com a Reforma, a mesma empresa poderá se creditar de IBS e CBS, desde que cumpridos os requisitos legais.
A lei também assegura aos exportadores de combustíveis a apropriação e a utilização dos créditos relativos às suas aquisições (art. 180, § 2º, da LC nº 214/2025).
Assim, a incidência monofásica é preservada, mas a cumulatividade tende a diminuir em operações que atualmente não permitem o creditamento.
Alíquotas da CBS sobre combustíveis já estão definidas
Em 9 de outubro de 2026, a Portaria MF nº 3.074/2026 divulgou as alíquotas da CBS aplicáveis aos combustíveis a partir de 2027, em valores fixos por litro ou quilograma, independentemente do preço da operação:
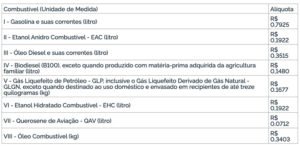
Com os valores conhecidos, as empresas do setor já podem adaptar sistemas fiscais, contratos comerciais e estratégias de formação de preços.
Sete dias sem PIS/Cofins e CBS em janeiro de 2027?
A data de início da cobrança merece atenção. Conforme a Portaria, as novas alíquotas só produzem efeitos a partir de 8 de janeiro de 2027, em razão da anterioridade nonagesimal, que impede a cobrança antes de decorridos 90 dias da publicação do ato normativo (art. 150, inciso III, alínea “c”, da Constituição Federal).
O PIS e a Cofins, porém, serão extintos em 1º de janeiro de 2027. Com isso, entre 1º e 7 de janeiro poderá haver um período sem cobrança de PIS/Cofins e de CBS sobre os combustíveis abrangidos pela Portaria.
Isso não significa desoneração integral. Outros tributos, como o ICMS e, quando aplicável, a Cide-Combustíveis, seguem sujeitos às respectivas regras de incidência. Como o cenário ainda pode ser alterado por novas normas até o fim de 2026, é recomendável acompanhar o tema, especialmente por seus reflexos na carga tributária e na formação dos preços.
Bonificações de combustíveis serão tributadas
Como regra geral, a LC nº 214/2025 afasta a incidência do IBS e da CBS sobre bonificações concedidas no momento da operação, registradas no documento fiscal e que não dependam de evento posterior (art. 5º, § 1º, inciso I).
Essa regra não vale para produtos sujeitos a alíquotas específicas por unidade de medida, como os combustíveis. Nesses casos, o art. 5º, § 1º, inciso II, determina a tributação dos bens bonificados, ainda que cumpridos aqueles requisitos.
Na prática, se um fornecedor vende 10.000 litros e entrega outros 500 litros em bonificação, na mesma nota fiscal e sem cobrança adicional, a quantidade bonificada também entra no cálculo do IBS e da CBS, observadas as regras do regime monofásico. O ponto deve ser considerado na estruturação das políticas comerciais do setor.
Imposto Seletivo: incidência na extração e alíquota zero em 2027
A Reforma também instituiu o Imposto Seletivo (IS), de competência federal, sobre bens e serviços considerados prejudiciais à saúde ou ao meio ambiente.
No setor, o IS não incide indistintamente sobre gasolina, diesel e demais derivados. Ele alcança a extração de petróleo bruto e gás natural, previstos no Anexo XVII da LC nº 214/2025. A alíquota sobre bens minerais extraídos é limitada a 0,25%, com cobrança única e sem crédito nas operações posteriores (art. 422, § 2º).
Para 2027, a Medida Provisória nº 1.399/2026, publicada em 4 de novembro de 2026, fixou alíquota zero do IS sobre a extração de bens minerais, incluindo petróleo e gás natural, até 31 de dezembro de 2027 (art. 6º, inciso III, alínea “a”). Pelas regras atuais, portanto, não haverá cobrança efetiva nesse período, embora o texto ainda esteja sujeito a alterações pelo Congresso Nacional.
As alíquotas aplicáveis a partir de 2028 dependem de nova regulamentação, com possíveis impactos sobre os custos de produção e, indiretamente, sobre os preços.
O que as empresas devem acompanhar
As mudanças interessam tanto às empresas da cadeia de produção e comercialização de combustíveis quanto àquelas que os utilizam em suas atividades. Mais do que conhecer as novas alíquotas, será preciso avaliar os efeitos sobre custos, créditos e competitividade ao longo da transição.
O Núcleo Tributário acompanha a implementação da Reforma e está à disposição para esclarecimentos sobre as regras de incidência e creditamento do IBS e da CBS, o tratamento das bonificações e a adequação das rotinas fiscais e comerciais.
Amanda Costabeber Guerino – OAB/RS 120.044
Nathalia Zampieri Antunes – OAB/RS 111.498
Marina Dal Pizzol Siqueira – OAB/RS 136.033
Camilli Gross – OAB/RS 137.845